
Türkiye’de 2026 yılında bitkisel üretimin yüzde 19,4 artması beklenirken tarımsal girdi fiyatları yükselmeye, çiftçilerin borçları büyümeye devam ediyor. Tahıldan sebzeye, zeytinden hayvancılığa uzanan üretim zincirinde maliyetler, pazarlama koşulları, su kaynakları ve destekleme politikaları belirleyici oluyor. Üretim miktarlarındaki toparlanma, tarımın temel sorununu ortadan kaldırmıyor: Üretenin gelirini, tüketenin gıdaya erişimini ve ülkenin uzun vadeli üretim gücünü aynı anda koruyabilen bir düzen kurulabilecek mi?
Türkiye, iklim ve toprak çeşitliliği sayesinde tahıldan baklagile, sebzeden meyveye, zeytinden çaya, hayvancılıktan su ürünlerine kadar geniş bir tarımsal üretim kapasitesine sahip. Ancak bu kapasitenin büyüklüğü, üretimin bütün alanlarında aynı ölçüde ekonomik güvence sağlandığı anlamına gelmiyor. Bir yanda milyonlarca ton ürünün yetiştirildiği, gıda ve tarım ihracatının milyarlarca dolara ulaştığı bir ekonomi; diğer yanda üretim maliyetlerini karşılamakta zorlanan, krediye bağımlılığı artan ve ürününü hangi fiyattan satacağını hasat dönemine kadar bilemeyen çiftçiler bulunuyor. Tüketiciler ise tarımsal üretimdeki artışın market ve pazar fiyatlarına aynı ölçüde yansımadığını görüyor.
2026 yılı verileri, bu tablonun yalnızca üretim düşüşüyle açıklanamayacağını ortaya koyuyor. Ekim ayında yayımlanan ikinci bitkisel üretim tahminine göre toplam üretimin 2025 yılındaki yaklaşık 119,9 milyon tondan 143,1 milyon tona yükselmesi bekleniyor. Tahıl üretiminde yüzde 30,9, meyve ve ilgili ürünlerde yüzde 60,8 artış öngörülürken sebze üretiminde yüzde 0,8 gerileme tahmin ediliyor. Bu rakamlar kesinleşmiş hasat sonuçları değil; yıl sonu üretim tahminleri. Ancak tarımsal üretimin toparlandığı bir dönemde bile çiftçinin gelir ve borç sorunlarının devam etmesi, meselenin yalnızca ne kadar ürün yetiştirildiğiyle sınırlı olmadığını gösteriyor.
Üretim Artıyor, Maliyet Baskısı Sürüyor
Türkiye’de tarımsal üretimin temel girdileri olan mazot, gübre, tohum, yem, elektrik, sulama ve tarım makineleri, üreticinin gelir hesabını doğrudan etkiliyor. Çiftçi, ürününü çoğu zaman aylar sonra satmasına rağmen üretim için gerekli harcamaları ekimden önce veya üretim süresince karşılamak zorunda kalıyor. Bu nedenle girdi fiyatlarının artışı yalnızca mevcut kazancı azaltmıyor; bir sonraki üretim döneminin finansmanını da güçleştiriyor.
Ağustos 2026 verilerine göre tarımsal girdi fiyatları bir önceki yılın aynı ayına kıyasla yüzde 30,28 yükseldi. Aynı dönemde enerji ve yağlayıcı fiyatlarındaki yıllık artış yüzde 43,14’e ulaştı. Tarım ürünleri üretici fiyat endeksinin ağustos ayındaki yıllık artışı ise yüzde 21,91 oldu. Bu iki endeksin kapsamları farklı olduğundan aralarındaki fark doğrudan çiftçinin zarar oranı olarak hesaplanamaz. Bununla birlikte veriler, üretimde kullanılan mal ve hizmetlerin fiyatlarının tarımsal ürün fiyatlarından daha hızlı yükseldiği bir döneme işaret ediyor.
Üreticinin karşılaştığı sorun yalnızca maliyetlerin yükselmesi değil, ürününü hangi koşullarda pazarlayabildiği. Hasat zamanında piyasaya aynı anda yüksek miktarda ürün girmesi, depolama imkânı bulunmayan çiftçiyi düşük fiyatla satış yapmaya zorlayabiliyor. Soğuk hava deposuna, işleme tesisine, nakliye ağına veya güçlü bir üretici örgütüne sahip olanlarla yalnızca kendi tarlasındaki ürüne sahip olanlar aynı pazarlık gücünü taşımıyor. Böylece üretim sürecindeki ekonomik farklılıklar, ürünün satış aşamasında daha belirgin hale geliyor.
Buğday, Arpa ve Baklagiller: Gıda Güvencesinin Temeli
Tahıl üretimi, Türkiye’de hem insanların temel beslenmesi hem de hayvancılığın yem ihtiyacı bakımından belirleyici konumda. Buğday ve arpa üretimindeki değişimler ekmekten makarnaya, sütten ete kadar geniş bir ürün grubunu etkiliyor.
 2026 yılı ikinci üretim tahmininde buğdayın yaklaşık 24,8 milyon tona, arpanın 10 milyon tona ulaşması bekleniyor. Buğday üretiminde yüzde 37,9, arpa üretiminde yüzde 66,7 artış öngörülmesi, önceki yılın olumsuz koşullarından sonra önemli bir toparlanmaya işaret ediyor. Ancak aynı tahminlerde mısır üretiminin yüzde 4,7, kuru fasulye üretiminin yüzde 17,3 azalması bekleniyor.
Bu farklılaşma, tarımsal üretimi yalnızca toplam tonaj üzerinden değerlendirmenin yetersizliğini gösteriyor. Her ürünün su ihtiyacı, yetişme süresi, girdi maliyeti, piyasa fiyatı ve ithalatla ilişkisi farklı. Bir ürünün üretimindeki artış, başka bir üründeki daralmayı ekonomik ve beslenme açısından kendiliğinden telafi etmiyor.
Baklagillerdeki gelişmeler de bu açıdan önemli. Nohut ve kırmızı mercimek üretiminde artış öngörülürken kuru fasulyedeki gerileme, üretim planlamasının ürün bazında değerlendirilmesi gerektiğini ortaya koyuyor. Özellikle protein ihtiyacının karşılanmasında önemli olan baklagiller, yalnızca ticari bir ürün değil, toplumun dengeli beslenmesinin de parçası.
Tahıl ve baklagil üretiminde sürdürülebilirliğin sağlanması; uygun tohum kullanımından toprak verimliliğine, sulama yatırımlarından alım fiyatlarının zamanında açıklanmasına kadar birbirini tamamlayan uygulamalar gerektiriyor. Çiftçinin ekim kararını verebilmesi için yalnızca geçmiş yılın fiyatını değil, gelecek dönemin maliyetini ve satış koşullarını da öngörebilmesi gerekiyor.
Sebze ve Meyvede Bolluk Her Zaman Gelir Getirmiyor
Sebze ve meyve üretimi, Türkiye tarımının en geniş ürün çeşitliliğine sahip alanlarından biri. Akdeniz’deki seralardan Ege’nin meyve bahçelerine, Karadeniz’in fındık üretiminden Güneydoğu’nun Antep fıstığına kadar farklı bölgelerde üretim, yerel ekonomilerin temel gelir kaynakları arasında bulunuyor.
2026 yılında meyve, içecek ve baharat bitkileri grubunda yüzde 60,8 üretim artışı bekleniyor. Elma, kayısı, şeftali, üzüm, turunçgiller ve sert kabuklu meyvelerde yüksek oranlı artış tahminleri bulunuyor. Bu yükselişin önemli bir bölümü, 2025 yılındaki don ve kuraklık gibi olumsuz koşulların ardından üretimin toparlanmasıyla ilişkili. Dolayısıyla yüksek artış oranları, her üründe uzun vadeli ve kesintisiz bir büyüme yaşandığı şeklinde yorumlanamaz.
Sebze üretiminde ise farklı bir görünüm var. Toplam üretimin yaklaşık 33 milyon tonla önceki yılın biraz altında kalması beklenirken kuru soğan üretiminde yüzde 30,8 azalış öngörülüyor. Domates üretiminin yaklaşık 13,5 milyon ton düzeyinde kalacağı tahmin ediliyor.
Sebze ve meyve üretiminde üreticinin geliri, hasat miktarının yanı sıra ürünün dayanıklılığına, depolama koşullarına, ihracat olanaklarına ve pazara ulaşma süresine bağlı. Çabuk bozulan ürünlerde üreticinin bekleme olanağı sınırlı olduğundan satış fiyatı üzerindeki pazarlık gücü de zayıflayabiliyor.
Bu durum, üretici fiyatıyla tüketici fiyatı arasındaki farkın araştırılmasını gerekli kılıyor. Ancak bu farkın tamamını aracı kazancı olarak değerlendirmek doğru değil. Nakliye, fire, depolama, ambalaj, işçilik, vergi ve perakende giderleri de fiyatı etkiliyor. Asıl araştırılması gereken, bu maliyetler düşüldükten sonra ürünün yarattığı gelirin üretici, tüccar, işleyici ve perakendeci arasında nasıl dağıldığı.
Zeytin, Fındık, Çay ve İhracat Ürünlerinde Pazarlık Gücü
Zeytin ve zeytinyağı, fındık, çay, üzüm, pamuk ve Antep fıstığı gibi ürünler yalnızca tarımsal üretimin değil, bölgesel ekonomilerin ve dış ticaretin de önemli parçaları. Ancak bu ürünlerde üretim yapan çiftçilerin karşılaştığı koşullar birbirinden farklı.
Zeytincilikte ağaçların dönemsel verim değişimleri, kuraklık, hasat işçiliği, sıkım ve depolama giderleri üreticinin gelirini etkiliyor. Fındıkta üretim miktarı kadar alıcıların piyasadaki konumu, ihracat talebi ve ürünün depolanabilmesi önem taşıyor. Çay üretiminde alım politikaları, özel sektörle kamu arasındaki fiyat ilişkisi ve üreticinin kısa hasat dönemindeki satış olanakları belirleyici oluyor.
Bu ürünlerin ortak özelliği, çoğunun belirli bölgelerde yoğunlaşması ve bölge halkının gelirinin önemli bölümünü oluşturması. Dolayısıyla ürün fiyatlarındaki düşüş yalnızca çiftçinin hesabını değil, yerel esnafı, nakliyeciyi, mevsimlik işçiyi ve tarıma bağlı küçük işletmeleri de etkiliyor.
İhracatın artması her zaman üreticinin aynı oranda kazandığı anlamına gelmiyor. Ürünü işleyen, paketleyen, depolayan ve dış pazara ulaştıran işletmelerin elde ettiği gelirle tarladaki üreticinin geliri ayrı ayrı incelenmeli. Tarımsal ihracatın ekonomik başarısı, yalnızca ülkeye giren dövizle değil, bu değerin üretim zincirinde nasıl paylaşıldığıyla da ölçülmeli.
Hayvancılıkta Sayılar Artarken Geçim Sorunu Neden Sürüyor?
Hayvancılıkta son açıklanan sayılar, hayvan varlığında artış olduğunu gösteriyor. Haziran 2026 itibarıyla büyükbaş hayvan sayısı 17 milyon 805 bine, küçükbaş hayvan sayısı 60 milyon 815 bine ulaştı. Büyükbaş sayısı 2025 sonuna göre yüzde 0,5, küçükbaş sayısı ise yüzde 5,1 arttı.
Bununla birlikte hayvan sayısındaki artış, et ve süt üretiminde aynı oranda artış yaşandığını veya yetiştiricinin gelirinin yükseldiğini tek başına göstermiyor. Hayvanların verimliliği, yem giderleri, hastalıklar, damızlık kalitesi, meralara erişim ve satış fiyatları hayvancılığın ekonomik sonucunu belirliyor.
Özellikle süt üretiminde çiğ süt fiyatı ile yem fiyatı arasındaki ilişki önem taşıyor. Eylül 2026’da bir litre çiğ süt gelirinin satın alabildiği yem miktarını gösteren süt-yem paritesi 1,21 olarak hesaplandı. Bu oran, süt üreticisinin gelirinin yem karşısındaki satın alma gücünü gösterse de bütün işletme giderlerini kapsamadığından tek başına kârlılık ölçüsü değil.
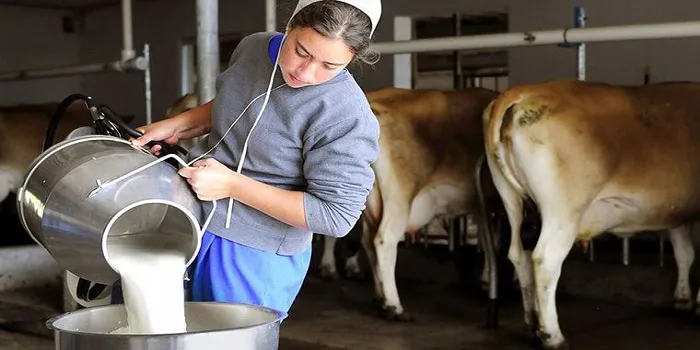 Süt üreticisinin gelirinin yetersiz kaldığı koşullarda damızlık hayvanların kesime gönderilmesi, gelecekteki süt ve buzağı üretimini de etkileyebiliyor. Bu nedenle hayvancılıkta kısa dönemli fiyat müdahaleleri kadar uzun vadeli üretim kapasitesinin korunması önem taşıyor.
Mera alanlarının niteliği, yem bitkileri üretimi ve küçük yetiştiricilerin örgütlenmesi de hayvancılığın geleceğinde belirleyici. Büyük işletmelerin finansmana ve teknolojiye erişimiyle küçük aile işletmelerinin olanakları aynı değil. Destekleme politikalarının bu farklılıkları nasıl ele aldığı, hayvancılığın hangi işletme yapısı üzerinde gelişeceğini de etkiliyor.
Su Ürünleri ve Arıcılık da Tarımsal Üretimin Parçası
Türkiye’nin tarımsal üretimi yalnızca tarla, bahçe ve hayvancılıktan oluşmuyor. Balıkçılık, su ürünleri yetiştiriciliği, arıcılık ve ipek böcekçiliği de kırsal ekonominin farklı bölgelerdeki geçim kaynakları arasında yer alıyor.
2025 yılında bal üretimi yüzde 1,8 artarak 97 bin 253 tona ulaştı. Ancak arıcılığın sürdürülebilirliği yalnızca kovan sayısına veya yıllık bal miktarına bağlı değil. Bitki örtüsünün korunması, pestisit kullanımı, iklim koşulları, arı hastalıkları ve gezginci arıcıların üretim olanakları da belirleyici.
Su ürünlerinde ise deniz ve iç su balıkçılığıyla yetiştiricilik faaliyetlerinin farklı sorunları bulunuyor. Avcılıkta balık stoklarının korunması ve denetim, yetiştiricilikte yem maliyetleri, çevresel etkiler ve ihracat piyasaları öne çıkıyor. Su ürünlerinin büyüme potansiyeli değerlendirilirken kıyı ekosistemleri, küçük ölçekli balıkçıların geçim koşulları ve yetiştiricilik tesislerinin çevresel yükleri birlikte ele alınmalı.
Toprak, Su ve İklim: Üretimin Doğal Sınırları
Türkiye tarımının geleceği açısından en önemli sorunlardan biri, üretimin dayandığı toprak ve su kaynaklarının korunması. Toprağın verimliliği, yeraltı suyu rezervleri, yağış düzeni ve sıcaklık koşulları, ekonomik politikalarla birbirinden ayrı değerlendirilemeyecek kadar bağlantılı.
2025 yılında Türkiye’nin ortalama yağışı 415 milimetreyle uzun dönem ortalamasının yüzde 28 altında kaldı ve son 61 yılın en düşük düzeyine indi. Buna karşılık 1 Ekim 2025–30 Eylül 2026 dönemindeki su yılı yağışları 741,6 milimetreye ulaşarak normalin yüzde 29 üzerine çıktı. Böylece 2026 üretim sezonu, bir önceki yılın ağır kuraklık koşullarından sonra önemli ölçüde toparlandı.
Ancak bir yıldaki yüksek yağış miktarı, uzun vadeli su yönetimi sorunlarının çözüldüğü anlamına gelmiyor. Yağışların mevsimlere ve bölgelere dağılımı, suyun depolanabilmesi, sulama sistemlerinin verimliliği ve yeraltı suyunun yenilenme hızı ayrı sorunlar.
Özellikle su ihtiyacı yüksek ürünlerin yetiştirildiği bölgelerde ürün seçimiyle havzanın su kapasitesi arasındaki ilişkinin dikkate alınması gerekiyor. Bir bölgede kısa vadede yüksek gelir sağlayan ürün, uzun vadede su kaynaklarının tükenmesine yol açıyorsa üretimin ekonomik kazancı ile doğal maliyeti birbirinden ayrışıyor.
Toprakların erozyon, tuzlanma, yapılaşma ve yanlış kullanım nedeniyle nitelik kaybetmesi de tarımsal üretimin geleceğini etkiliyor. Tarım arazilerinin korunması, yalnızca ekim yapılabilecek alanların muhafazası değil, gelecek kuşakların gıda üretim kapasitesinin korunması anlamına geliyor.
Çiftçinin Borcu ve Destekleme Politikalarının Sınırları
Türkiye’de tarımsal üretimin finansmanında banka kredilerinin rolü büyüyor. Eylül ayında kamuoyuna açıklanan verilere göre tarım sektörünün bankalara kredi borcu Temmuz 2026 itibarıyla yaklaşık 1 trilyon 492 milyar liraya ulaştı. Bu rakam sektörün toplam kredi borcunu ifade ediyor; tamamının vadesi geçmiş veya ödenemeyen borç olduğu anlamına gelmiyor.
Bununla birlikte kredi kullanımının büyümesi, çiftçinin üretimini hangi finansman koşullarında sürdürdüğü sorusunu gündeme getiriyor. Krediyle alınan gübre, mazot ve tohumun bedeli, hasat sonunda elde edilen gelirle karşılanamadığında borcun sonraki üretim dönemine taşınması riski ortaya çıkıyor.
Hükümet ise 2026 yılında tarımsal destek tutarlarını artırdı. Eylül ayında yapılan düzenlemeyle bitkisel üretimde dekar başına temel destek katsayısı 310 liradan 367 liraya yükseltildi. Büyükbaş ve küçükbaş hayvancılıkta da hayvan başına destekler artırıldı.
Resmî verilere göre 2026 yılının ilk altı ayında tarımsal destek ödemeleri 106 milyar liraya ulaştı. Bu tutarın yaklaşık yüzde 79,6’sı bitkisel üretime, yüzde 18,1’i hayvansal üretime ayrıldı. Kalan bölüm kırsal kalkınma, su ürünleri ve araştırma-geliştirme desteklerinden oluştu.
Desteklerin artırılması, maliyet baskısına karşı bir kamu müdahalesi niteliği taşıyor. Ancak desteklerin yeterliliğini değerlendirmek için yalnızca toplam ödeme miktarına bakmak yeterli değil. Desteklerin hangi üreticilere ulaştığı, hangi ürünlerde yoğunlaştığı, üretim giderlerinin ne kadarını karşıladığı ve ne zaman ödendiği de belirleyici.
Uluslararası karşılaştırmalarda Türkiye’deki tarımsal üretici desteğinin 2022–2024 döneminde brüt çiftlik gelirlerinin yaklaşık yüzde 9’una karşılık geldiği, OECD ortalamasının ise yüzde 13,2 olduğu hesaplandı. Türkiye’deki oranın 2000–2002 döneminde yaklaşık yüzde 25 olması, destek yapısındaki uzun dönemli değişimi gösteriyor. Bununla birlikte bu ölçüt, doğrudan bütçeden yapılan destek ödemeleriyle aynı şey değil; piyasa fiyatı yoluyla sağlanan destekleri de kapsıyor.
İthalat, İhracat ve Üretim Bağımlılığı
Türkiye’nin tarım ve gıda dış ticaretinde hem güçlü ihracat alanları hem de ithalata bağımlı olduğu ürün grupları bulunuyor. Bu nedenle ülkeyi bütünüyle tarımsal ithalata bağımlı ya da bütün ürünlerde kendine yeterli olarak tanımlamak gerçeği karşılamıyor.
 2025 yılında tarım, gıda ve içecek sektörünün ihracatı 27,79 milyar dolar, ithalatı ise 22,88 milyar dolar oldu. Sektör yaklaşık 4,91 milyar dolar dış ticaret fazlası verdi. Ancak ihracat önceki yıla göre yalnızca yüzde 0,35 artarken ithalat yüzde 25,47 yükseldi. Dış ticaret fazlası da önceki yılın 9,45 milyar dolarlık düzeyinden geriledi.
Bu rakamlar, Türkiye’nin tarımsal ürün satma kapasitesini korurken ithalat harcamalarında daha hızlı bir artış yaşadığını gösteriyor. Bunun nedenleri ürün grupları, fiyatlar, ithalat miktarları ve iç üretim koşulları üzerinden ayrı ayrı incelenmeli.
Özellikle yağlı tohumlar, bazı tahıllar ve hayvan yemi hammaddeleri, dış ticaretin tarımsal üretimle doğrudan bağlantılı alanları. İthal girdilere bağımlılık, döviz kurundaki değişimlerin üretim maliyetlerine yansımasına neden olabiliyor.
Öte yandan ithalatın tamamı yerli üretimin yerine geçen nihai tüketim mallarından oluşmuyor. Gıda sanayisinin işleyerek ihraç ettiği ürünlerin hammaddeleri de ithalat içinde bulunabiliyor. Bu nedenle ithalat politikalarının etkisini değerlendirmek için ürün bazında üretim, tüketim, stok ve dış ticaret verilerinin birlikte incelenmesi gerekiyor.
Tarım İşçileri: Üretimin En Az Görünen Kesimi
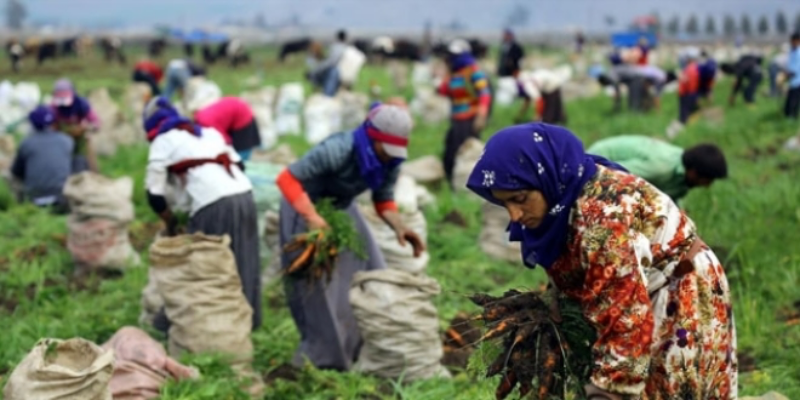
Türkiye’de tarımsal üretimin önemli bölümü aile emeğine, ücretli tarım işçilerine ve mevsimlik çalışanlara dayanıyor. Özellikle meyve, sebze, pamuk, fındık ve bazı tarla ürünlerinin hasadında mevsimlik işçiler belirleyici rol oynuyor.
Ancak tarım işçilerinin çalışma koşulları, üretim miktarları ve ürün fiyatları kadar görünür değil. Mevsimlik işçilikte kayıt dışı çalışma, geçici barınma alanları, temiz suya ve sağlık hizmetlerine erişim, ulaşım güvenliği ve çocukların eğitimden uzak kalması gibi sorunlar bulunuyor.
2026 yılında yayımlanan akademik bir araştırma, mevsimlik tarımda çalışan sığınmacı çocukların ağır çalışma koşulları, yetersiz barınma ve beslenme, eğitim olanaklarına sınırlı erişim ve dil engelleriyle karşılaştığını ortaya koydu.
Bu tablo, tarımsal üretimde emeğin nasıl örgütlendiği sorusunu da gündeme getiriyor. Üreticinin maliyetlerini azaltma baskısı altında olduğu bir düzende işçilik giderleri de ekonomik hesabın parçası haline geliyor. Ancak bu durum, tarım işçilerinin sosyal güvenlikten, güvenli çalışma koşullarından ve insanca yaşam olanaklarından yoksun bırakılmasını haklı çıkarmıyor.
Tarımsal üretimin sürdürülebilirliği, yalnızca toprağın ve suyun korunmasına değil, o üretimi gerçekleştiren insanların yaşam ve çalışma koşullarının iyileştirilmesine de bağlı.
Köyde Yaşlanma, Küçük Üreticinin Geleceği ve Örgütlenme
Türkiye’de tarımsal üretimin uzun vadeli sorunlarından biri, kırsal nüfusun yaşlanması ve gençlerin tarımda gelecek görmemesi. Üretimin yüksek maliyetli, gelirinin belirsiz ve sosyal olanaklarının sınırlı olduğu koşullarda genç kuşakların başka işlere yönelmesi şaşırtıcı değil.
2025 yılı itibarıyla Çiftçi Kayıt Sistemi’ne kayıtlı üretici sayısının yaklaşık 2 milyon 363 bin olduğu, kayıtlı üretim alanının ise yaklaşık 170 milyon dekara ulaştığı bildirildi. Bununla birlikte kayıtlı alanla toplam tarım arazisi arasındaki fark, tarımsal desteklere erişim ve kayıt sisteminin kapsamı bakımından sorunlar bulunduğunu gösteriyor.
Küçük üreticinin geleceği açısından kooperatifler ve üretici birlikleri önemli olanaklar sunuyor. Ortak makine kullanımı, toplu girdi alımı, depolama, işleme ve doğrudan pazarlama, tek başına hareket eden çiftçinin karşılaştığı bazı maliyetleri azaltabiliyor.
Ancak kooperatiflerin varlığı tek başına yeterli değil. Üreticilerin karar süreçlerine katılması, mali denetim, şeffaf yönetim ve piyasa karşısında gerçek bir pazarlık gücü oluşturulması gerekiyor. Aksi halde üretici örgütleri, küçük çiftçinin ekonomik bağımsızlığını güçlendirmek yerine yeni bir aracılık yapısına dönüşebilir.
Tarımsal üretimin geleceği aynı zamanda kırsal yaşamın geleceğiyle bağlantılı. Sağlık, eğitim, ulaşım ve iletişim olanaklarının yetersiz olduğu bölgelerde yalnızca tarımsal destekleri artırmak, gençlerin köyde kalmasını sağlamaya yetmeyebilir.
Tarımda Temel Sorun Yalnızca Üretim Miktarı Değil
Türkiye tarımının 2026 yılı görünümü, birbirine zıt gibi duran gelişmeleri aynı anda barındırıyor. Yağış koşullarının iyileşmesiyle üretim miktarları toparlanıyor, hayvan varlığı artıyor ve tarım-gıda ihracatı sürüyor. Buna karşılık maliyet baskısı, üretici borçları, ithal girdilere bağımlılık, kırsal nüfusun yaşlanması ve tarım işçilerinin çalışma koşullarına ilişkin sorunlar devam ediyor.
Bu tablo, tarımın yalnızca daha fazla ürün yetiştirme hedefiyle yönetilemeyeceğini gösteriyor. Üretim planlaması, su kaynaklarının korunması, destekleme politikaları, finansman, depolama, pazarlama ve işçi hakları birbirinden ayrı uygulamalar olarak ele alındığında bir alandaki iyileşme başka bir alandaki sorunu ortadan kaldırmayabiliyor.
Üreticinin gelirini koruyan bir fiyat ve destekleme sistemi, tüketicinin uygun fiyatlı gıdaya erişimiyle birlikte düşünülmek zorunda. Aynı şekilde verimlilik artışı, toprağın ve suyun uzun vadeli korunmasıyla; ihracat başarısı, üretim zincirindeki gelirin adil paylaşılmasıyla; tarımsal büyüme de çalışanların yaşam koşullarıyla birlikte değerlendirilmeli.
Türkiye’nin tarımsal üretim kapasitesi bulunuyor. Asıl sorun, bu kapasitenin hangi ekonomik ilişkiler içinde kullanıldığı, üretimden elde edilen değerin kimler arasında nasıl paylaşıldığı ve üretimin geleceğine ilişkin kararları kimlerin verdiği.
Bir ülke milyonlarca ton gıda üretirken çiftçisi borçlanıyor, tarım işçisi güvencesiz çalışıyor ve tüketicisi temel gıdaya ulaşmakta zorlanıyorsa, tarımsal başarının ölçüsü yalnızca üretim miktarı olabilir mi?
- NHA / TÜİK, Tarım ve Orman Bakanlığı, TMMOB Ziraat Mühendisleri Odası, OECD Tarımsal Politikaların İzlenmesi ve Değerlendirilmesi 2025, Türkiye İhracatçılar Meclisi, Türkiye Gıda ve İçecek Sanayii Dernekleri Federasyonu, Ulusal Süt Konseyi, Sosyal Güvence Dergisi, Ticaret Gazetesi, Anadolu Ajansı — 2025–2026.